Facture électronique au Maroc : le guide pour les PME
Facture électronique au Maroc : ce que dit la loi, ce que la DGI a annoncé, ce qui reste à confirmer, et ce qu’une PME peut préparer dès maintenant.
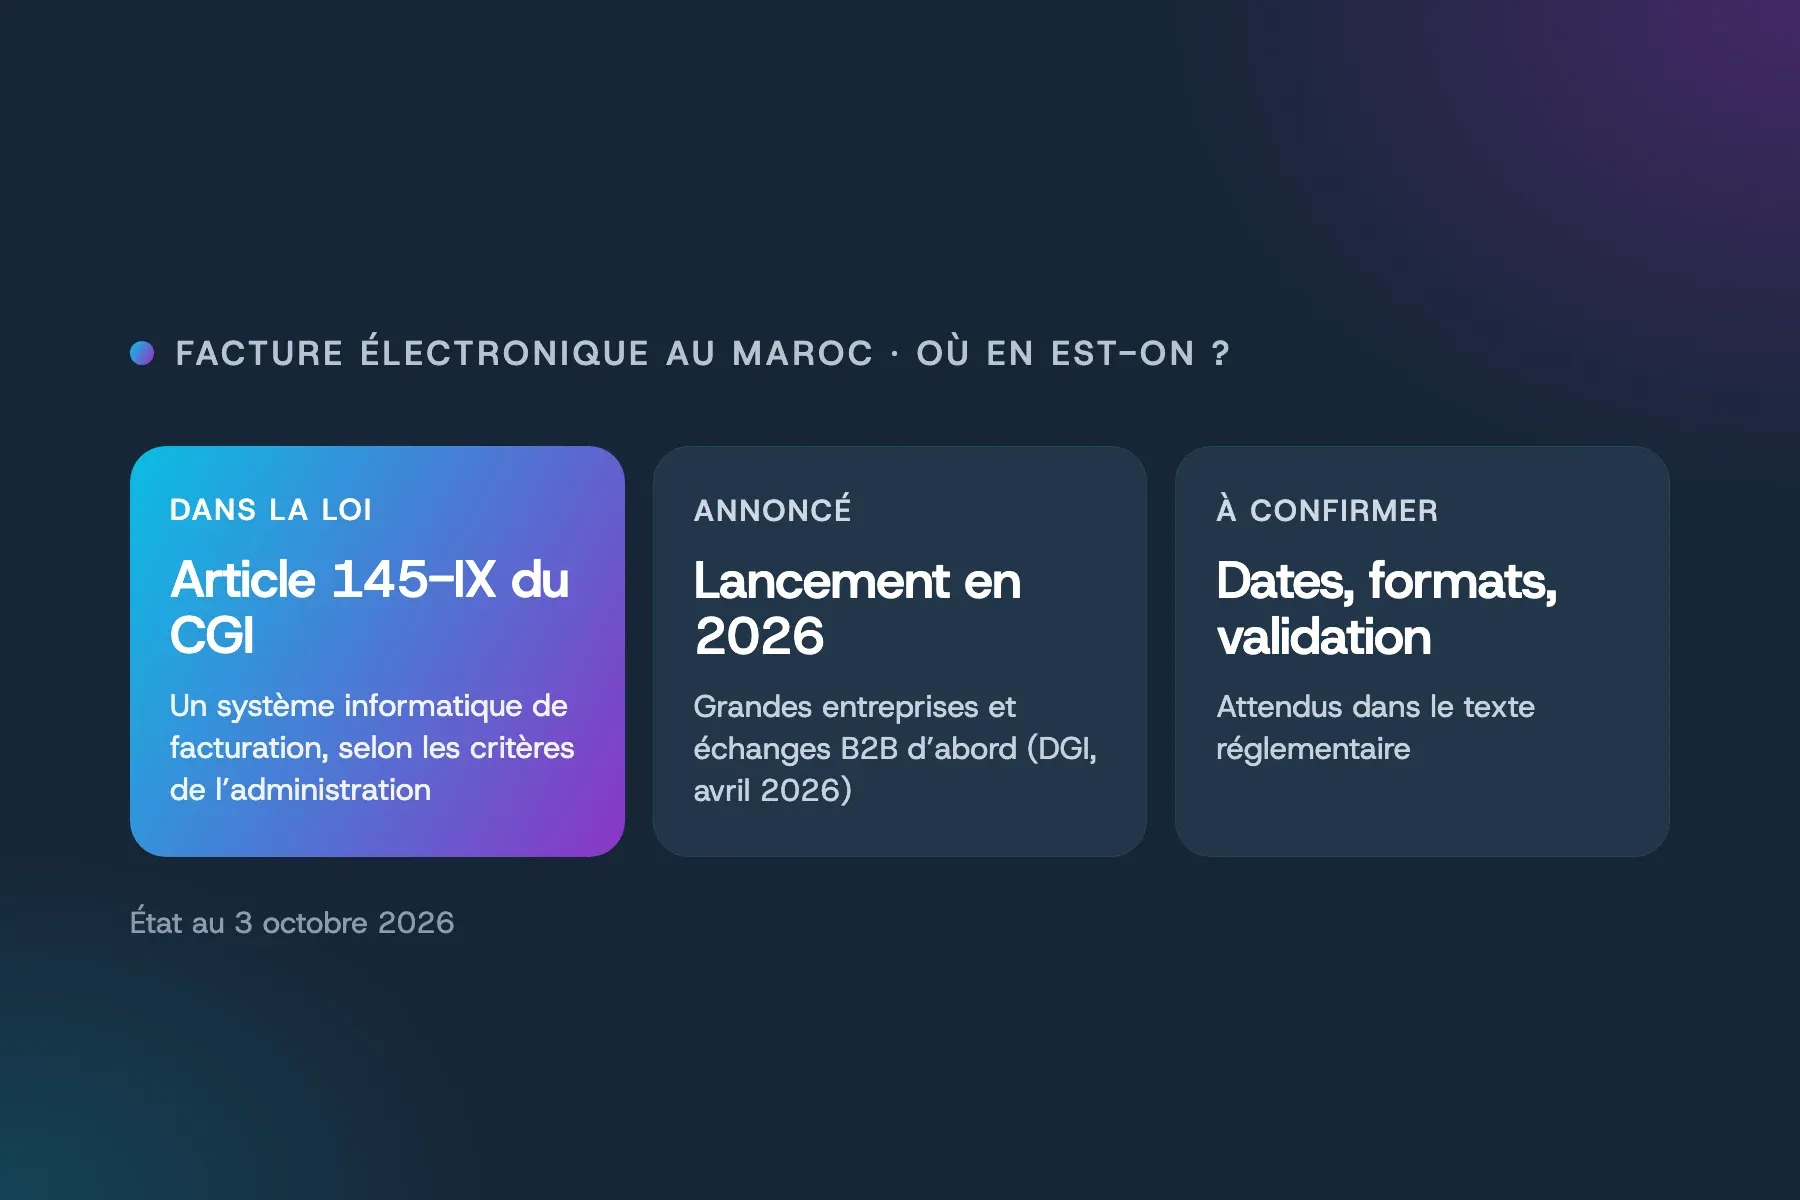
Le principe de la facture électronique est inscrit dans la loi marocaine, mais ses modalités pratiques ne sont pas encore publiées. L’article 145-IX du Code général des impôts demande aux entreprises un système informatique de facturation qui réponde aux critères techniques fixés par l’administration. Lors de notre dernière vérification, le 3 octobre 2026, nous n’avons trouvé aucun texte réglementaire publié qui précise ces critères, les dates et les entreprises concernées. Voici ce qui est acquis, ce qui est annoncé, et ce que vous pouvez préparer sans attendre.
Ce que dit la loi
L’article 145-IX du Code général des impôts, introduit par la loi de finances 2018, prévoit que les entreprises soumises à l’impôt sur les sociétés, à l’impôt sur le revenu selon le résultat net réel ou simplifié, ou à la TVA, « doivent se doter d’un système informatique de facturation qui répond aux critères techniques déterminés par l’administration ». Il ajoute que les modalités d’application « sont fixées par voie réglementaire selon les activités de chaque secteur ».
Concrètement, la loi pose donc deux choses : facturer depuis un système informatique, et suivre des critères techniques que l’administration doit encore publier. Les entreprises au régime de la contribution professionnelle unique ou de l’auto-entrepreneur ne sont pas visées par cet article (paragraphe XI).
Le même article, dans son paragraphe I, demande aussi aux entreprises de tenir leur comptabilité « sous format électronique conformément à la législation et à la réglementation en vigueur ». Dans l’édition 2026 du code, cette disposition renvoie aux lois de finances 2018 et 2026.
Ce qui a été annoncé
La facturation électronique figure parmi les chantiers du plan stratégique 2024-2028 de la Direction générale des impôts. En avril 2026, le directeur général des impôts a annoncé dans un entretien à Médias24 un lancement en 2026, en commençant par les grandes entreprises et les échanges entre entreprises (B2B).
Ce qui reste à confirmer
Beaucoup de guides en ligne donnent des dates précises par taille d’entreprise, des formats (UBL, CII) et un modèle où chaque facture serait validée par la DGI avant d’arriver chez le client. Ces éléments circulent dans la presse et chez des éditeurs de logiciels, et les calendriers qu’ils donnent ne concordent pas entre eux. Au 3 octobre 2026, nous n’avons trouvé aucun texte officiel publié qui les fixe. Avant de prendre une décision, vérifiez sur le site de la DGI ou avec votre comptable.
Ce qu’une PME peut préparer dès maintenant
Ces mesures sont utiles quelles que soient les modalités retenues. Pour faire le point en deux minutes, faites notre test facture électronique.
- Facturer depuis un logiciel. C’est le principe posé par l’article 145-IX. Un logiciel numérote, structure et archive les factures mieux qu’un tableur ou un modèle Word.
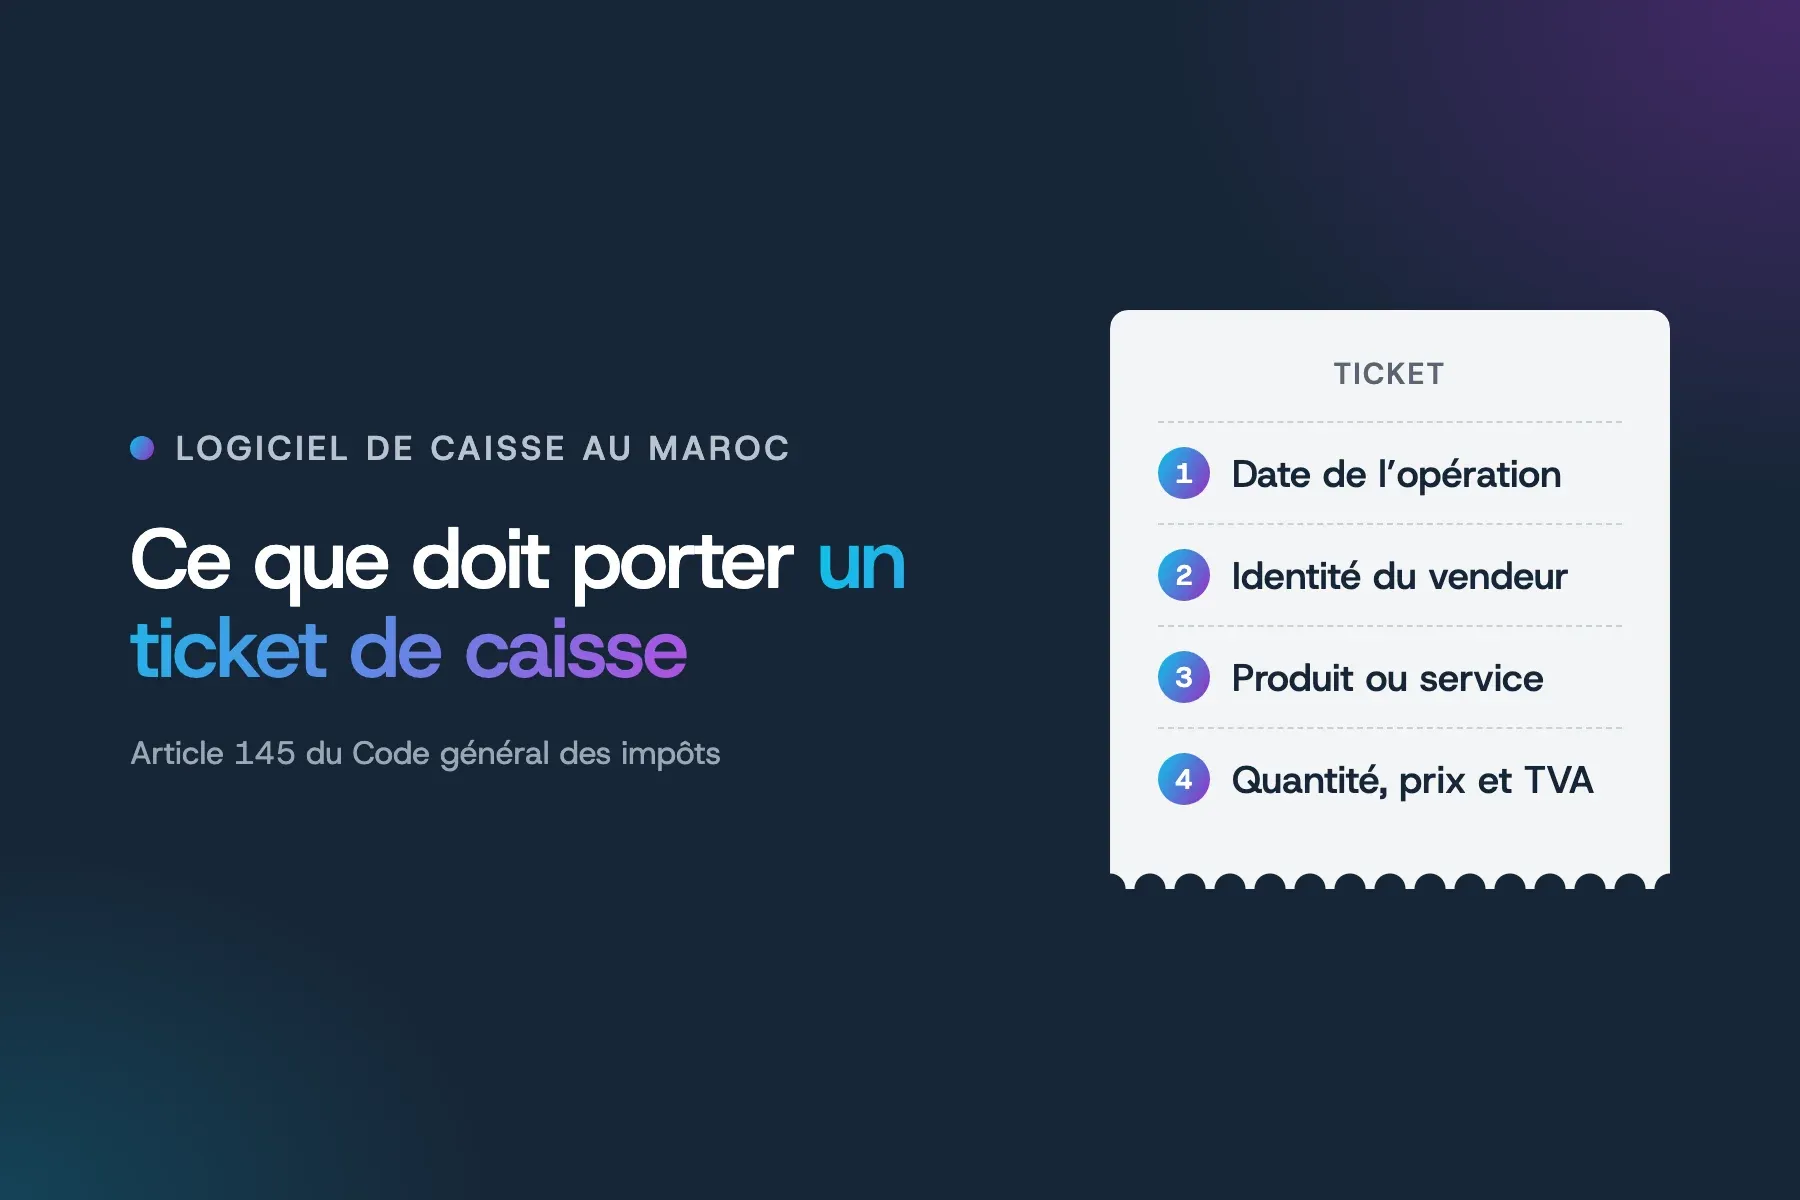
- Des fiches clients propres. Raison sociale, adresse, ICE : l’article 145-III les exige déjà sur chaque facture, et une donnée manquante retarde le paiement.
- Une numérotation et des mentions irréprochables. Série continue, identifiants, TVA, références et mode de paiement : notre calculateur de TVA liste les mentions de l’article 145.
- Un archivage organisé. Les documents comptables se conservent dix ans au Maroc (article 211 du CGI) : prévoyez où et comment les factures seront conservées, et retrouvées.
- Des équipes prêtes. Qui émet les factures, qui corrige une erreur, qui suit les paiements : écrivez-le avant le changement, pas pendant.
Un logiciel de gestion facilite le changement
Les entreprises qui facturent déjà depuis un logiciel de gestion ont fait l’essentiel : leurs données sont structurées, leurs clients identifiés, leurs factures numérotées. Quand les critères techniques seront publiés, elles partiront de données propres. Celles qui facturent encore depuis Excel ou Word ont intérêt à changer d’outil sans attendre le texte.
C’est l’un des projets que nous menons avec les PME : mettre en place Odoo, notre logiciel de gestion d’entreprise ou un logiciel sur mesure, reprendre les données clients et organiser la facturation. Les aides publiques à la digitalisation ont leurs propres conditions d’activité et de prestataire : notre guide les présente. Si vous voulez savoir où en est votre entreprise, parlons-en.
Sources
- Code général des impôts 2026, articles 145 (paragraphes I, III, IX et XI) et 211, édition publiée par le CRI Casablanca-Settat.
- Direction générale des impôts, plan stratégique 2024-2028.
- Médias24, entretien avec le directeur général des impôts, 18 avril 2026.
Article à jour au 4 octobre 2026. Nous le mettrons à jour à la publication du texte réglementaire.